Sous-investissement et gap de capital (surtout late-stage et AI)
Défi mondial : Concentration extrême des financements.
Europe très en retard :
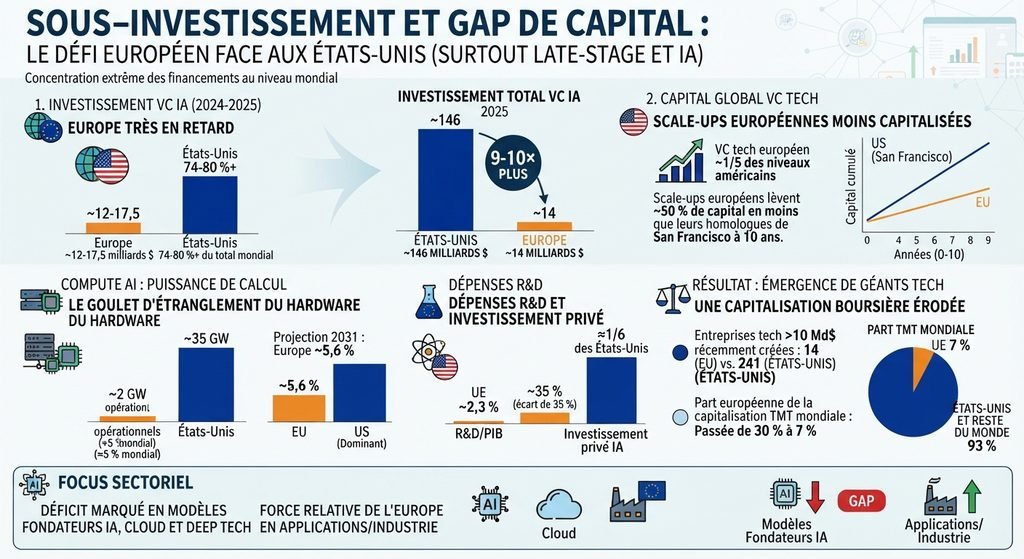
- Investissement VC IA : Europe ~12-17,5 milliards $ en 2024-2025 vs États-Unis 74-80 %+ du total mondial (parfois 9-10× plus). En 2025, États-Unis ~146 milliards $ en IA vs Europe ~14 milliards $.
- VC tech européen ~1/5 des niveaux américains. Scale-ups européens lèvent ~50 % de capital en moins que leurs homologues de San Francisco à 10 ans.
- Compute AI : UE ~2 GW opérationnels (≈5 % mondial) vs États-Unis ~35 GW. Projection 2031 : Europe ~5,6 %.
- R&D : UE ~2,3 % du PIB vs ~3,5 % États-Unis (écart de 35 %). Investissement privé IA européen ≈1/6 des États-Unis.
- Résultat : seulement 14 entreprises tech européennes >10 Md$ créées récemment vs 241 aux États-Unis ; part européenne de la capitalisation TMT mondiale passée de 30 % à 7 %.
Sectoriel : Très marqué en modèles fondateurs IA, cloud et deep tech (Europe plus forte en applications/industrie).